
Periodista
Sin techo para todos: el déficit habitacional como drama nacional
Con datos publicados esta semana, 6 de cada 10 hogares de Chaco tiene algún déficit habitacional. El problema, en realidad, atraviesa el país, y expone a un Estado que abandonó hace más de una década los créditos para construir viviendas o mejorar las ya existentes.
Cuando solemos reclamar a la clase política abandonar las discusiones huecas o que, a lo sumo, abordan problemas sectoriales, para meterse de lleno en aquello que nos atraviesa de lado a lado, una prioridad es –sin dudas- las carencias habitacionales. Las imágenes que devuelve esta idea son claras: familias empujadas a alquileres que les resultan inalcanzables, muchas otras hacinadas en barriadas numerosas y miles lamentando la desaparición de los créditos hipotecarios que realmente tengan condiciones que hagan honor a su nombre y que no se transformen en trampas fatales.
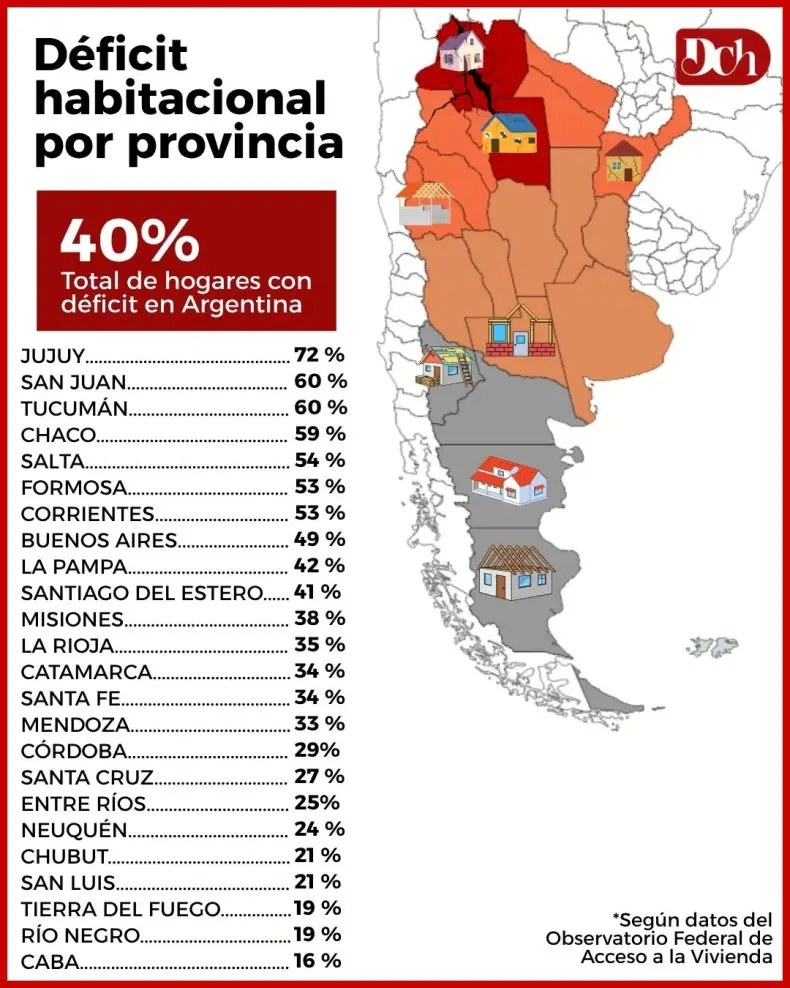
La discusión sobre el acceso a la vivienda suele comenzar por preguntas como ¿Cuántas casas faltan? ¿Cuántas familias ven deteriorar su espacio compartido? Hace unos días se publicaron datos actualizados del Observatorio Federal de Acceso a la Vivienda Argentina (OFAVA) y sus números impactaron. Sobre 14.833.019 hogares relevados en el país durante el tercer trimestre de 2025, fueron 5.983.241 los que presentaron al menos una carencia habitacional, un promedio equivalente al 40,3%.Chaco con el 59% quedó como una de las provincias con más inconvenientes. Las otras con situaciones similares fueron: Jujuy, con el 72% de sus hogares afectados; San Juan y Tucumán, ambas con 60%; Salta con 54%; más Formosa y Corrientes, con 53% cada una.
El informe del OFAVA eterminó que 1.956.819 hogares necesitan directamente una vivienda nueva. Otros 4.026.422 pueden resolver su situación mediante refacciones, ampliaciones o mejoras en las conexiones a servicios.
MAL DE MUCHOS
Volviendo al informe del OFAVA, a nivel nacional, 1.956.819 hogares (lo cual sería el 13,2%) necesitan directamente una vivienda nueva, porque presentan un déficit cuantitativo. Otros 4.026.422 de hogares (27,1%) pueden resolver su situación mediante refacciones, ampliaciones o mejoras en las conexiones a servicios. En este aspecto, nuestra provincia aparece con el 27,5% de los hogares con deficiencias de materiales recuperables o hacinamiento crítico, mientras que el 14,1% registra carencias vinculadas con agua, baño o desagüe.
Esta combinación permite deducir que la situación no se resolvería con solo construir unidades nuevas, pues una parte sustancial de la dificultad está dentro de las viviendas existentes y en el acceso a infraestructura básica. Para ajustar aun más la precisión, los datos de la encuesta nacional corresponden a áreas urbanas de más de 2.000 habitantes, con lo cual incluso puede haber un subregistro de la problemática en los hogares rurales.
Cómo se llegó a eso. Algunas respuestas surgen casi de inmediato. Hace muchos años que el Estado nacional abandonó las históricas políticas de construcción de viviendas como aquel FONAVI que por décadas fue la solución al alcance, sobre todo, de los trabajadores asalariados. Incluso si miramos los últimos 10 años es notorio cómo Chaco dio prioridad a la pavimentación de rutas, en relación a los planes de viviendas familiares. Con el antiguo problema de la "manta corta", claramente hubo una decisión de cubrir una sola de estas intervenciones estructurales; ambas vitales para el crecimiento de una sociedad.
La oferta de viviendas populares ayuda a explicar por qué la demanda continúa acumulándose, aunque las cifras deben leerse junto con la evolución de los programas. Entre 2020 y 2023, la última etapa del Procrear se otorgaron 181.302 créditos en todo el país, de los cuales 65.339 fueron para construcción y 115.963 para mejoras. Un número bajísimo para las necesidades totales. Para colmo, este programa fue eliminado en enero de 2024, ya con Javier Milei en la Presidencia. Dos años antes, Alberto Fernández había publicado que en Chaco había 5.895 viviendas en ejecución y 1.321 soluciones habitacionales ya otorgadas, mientras estaba a punto de firmarse convenios para otras 289 nuevas unidades. Todos sabemos que la aceleración del proceso hiperinflacionario arrastró poco tiempo después con todo. Comenzaron a fallar los pagos a las empresas adjudicatarias y la gran mayoría de las obras quedaron abandonadas sin terminar.
CÓMO ACCEDER
Cerradas las opciones de los planes estatales, el camino se hizo muy estrecho para conseguir la manera de acceder a la vivienda propia a las familias que buscaban cumplir este siempre vigente anhelo. Ahi quedó en evidencia el otro cuello de botella en el financiamiento privado. Los registros del Banco Central muestran que Chaco tenía 691 créditos hipotecarios vigentes a comienzos de 2024 y sumó apenas 35 durante ese año, para terminar con 726.En el mismo período, Buenos Aires incorporó 3.160 y CABA 3.397. Pensando en las necesidades registradas, todo parece minúsculo.
En 2026, el Gobierno nacional puso en marcha un esquema de fondeo con recursos del Fondo de Garantía de Sustentabilidad. La primera licitación movilizó $200.000 millones y se anunciaron que habrá diez licitaciones por ese monto, destinados a préstamos para compra, construcción, ampliación o refacción. El problema estaría en los requisitos que hay que cumplir para acceder.
En el país, el mercado hipotecario acumula años en escala reducida. Por eso también la política habitacional nacional al eliminar los instrumentos que la movilizaban terminó por impactar con fuerza. Cada grupo de 10, 30 o 50 viviendas que se inauguran en estos tiempos se celebran aun sabiendo que los problemas a solucionar van mucho más allá. Faltan nuevas casas, sí, pero también son miles los hogares que necesitan ampliaciones y en muchos otros casos, las familias viven con servicios insuficientes, mientras el crédito todavía representa para buena parte de la población una quimera.
Faltan nuevas casas, sí. Pero también son miles los hogares que necesitan ampliaciones y en otros casos las familias viven con servicios insuficientes, mientras el acceso al crédito representa solo una quimera.
PROBLEMAS DEL NORTE Y DEL SUR
La encuesta de OFAVA también mostró un aspecto donde Chaco, comparativamente, tiene problemas menos graves en relación a otras provincias, en lo referido al déficit cuantitativo básico, es decir a lo más crítico del informe porque refiere a viviendas irrecuperables. Allí San Juan suma el 13,9% de sus hogares en esa situación. Ese valor casi triplica al segundo más alto que es Catamarca, con 4,8%. La media nacional es de 0,9%.
En cambio, cuando se contabilizó el déficit cuantitativo ampliado, que incorpora los riesgos ambientales del entorno, el mapa mostró los peores registros en Tucumán (32,4%), Jujuy (30,3%), Corrientes (25,1%). Salta y Buenos Aires (14,7%).
Al tratarse de estadísticas sociales, se hace notorio (un mapa que acompaña este texto lo muestra con claridad) cómo nuestro Norte Grande es el que acumula en sus porcentajes los mayores problemas relacionados a la calidad de vida. Sin embargo, las provincias del famoso "corredor central" vienen acumulando su déficit en cantidad de hogares. De los casi seis millones de hogares con algún tipo de carencia, cuatro millones se ubican en la Ciudad de Buenos Aires, la Provincia de Buenos Aires, Mendoza, Córdoba y Santa Fe. Desagregado, impacta ver que la Provincia de Buenos Aires concentra por sí sola el 48% del déficit habitacional total del país, y eso trepa al 62% si se mira únicamente el déficit cuantitativo ampliado. Córdoba y Santa Fe aportan el 6% y el 7% del déficit nacional. Finalmente, para comparar digamos que en la Patagonia donde habita el 6% de los argentinos, solo el 3% presenta carencias habitacionales.
Por último, vale agregar otro dato del informe OFAVA. En los últimos diez años esta problemática mantiene resultados similares, lo cual confirma que llevamos por lo menos una década sin que el Estado proponga políticas de Estado para resolver de raíz estas deficiencias. Pero hay algo mucho más severo que duele porque es un espejo de la enorme desigualdad de esta sociedad en la que convivimos. El 10% más pobre de la población presenta un déficit total de 42,6%, es decir por encima del promedio nacional.
Al fin y al cabo, los números muestran que el problema habitacional no se reduce a construir más viviendas. También debe verse el abordaje de las carencias, la necesidad de mejoras, ampliaciones o acceso a servicios básicos. El espejo nos devuelve una imagen clara. Aunque muchos prefieran mirar para otro lado, debemos decir que pocos rasgos identifican el carácter solidario de una sociedad que el de tener como premisa la solución para todas las familias de tener un techo digno. Así estamos.
COMENTÁ EN FACEBOOK: HACÉ CLICK ACÁ
