
La actividad pyme en Chaco cayó 7% en julio y acumula un retroceso de 6,8%
El índice elaborado por la FECHACO mostró una caída interanual del 7% en julio, aunque registró una mejora mensual del 1,1%. La industria manufacturera fue el sector más afectado, con un retroceso del 16,6%.
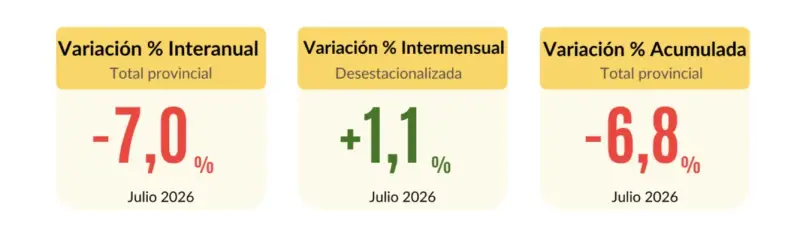
La actividad económica de las pequeñas y medianas empresas chaqueñas registró una caída interanual del 7% en julio de 2026, según el Índice Pyme de Actividad Económica (IPAE) elaborado por la Federación Económica del Chaco (FECHACO). En la comparación mensual desestacionalizada, el indicador mostró una mejora del 1,1% y acumula una contracción del 6,8% en lo que va del año.
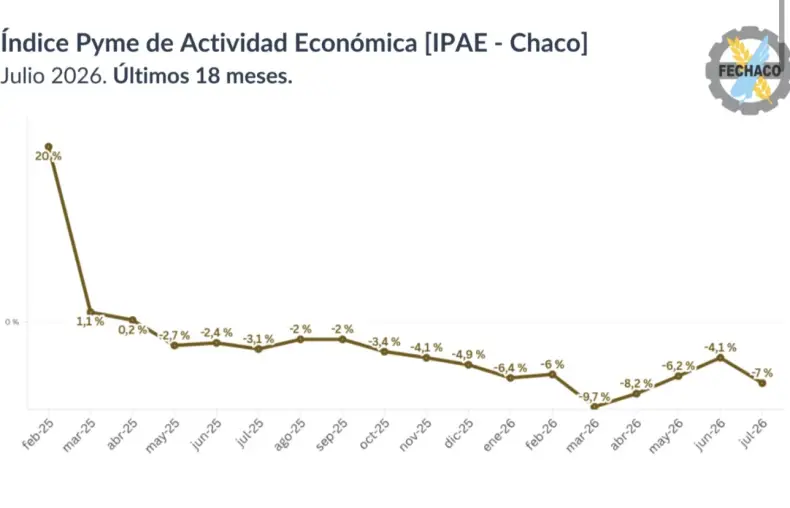
La caída interanual se profundizó respecto de junio, cuando había sido del 4,1%. Sin embargo, la variación mensual se mantuvo en terreno positivo por tercer mes consecutivo.
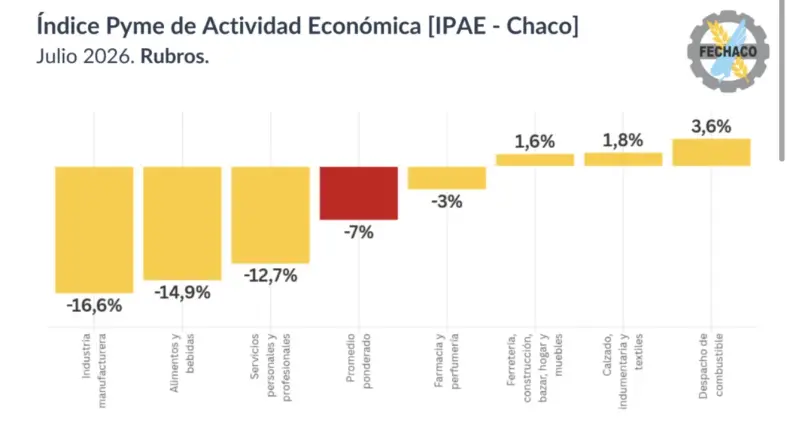
El relevamiento mostró una marcada diferencia entre los sectores. La brecha entre el rubro de mejor y peor desempeño llegó a 20,2 puntos porcentuales. Mientras Despacho de Combustible registró una suba interanual del 3,6%, la Industria Manufacturera tuvo una caída del 16,6%.
De los siete rubros relevados, cuatro cerraron julio con resultados negativos y tres con variaciones positivas. Según el informe, las subas estuvieron vinculadas principalmente al calendario agrícola, la estacionalidad invernal y algunos instrumentos de financiación.
Consumo sostenido por factores transitorios
El componente cualitativo del relevamiento señaló que el consumo se sostuvo principalmente por factores transitorios. Entre los elementos más mencionados aparecen el aguinaldo y las vacaciones de invierno, aunque con efectos diferentes según cada actividad.
En ese contexto, los comercios recurrieron a descuentos, combos, ofertas y financiación con tarjeta como estrategias para sostener el volumen de ventas, aunque con impacto sobre los márgenes.
En cuanto a los costos, las empresas señalaron como principales dificultades el precio de las materias primas y mercaderías, la carga tributaria municipal y provincial y las restricciones para acceder al crédito.
También fueron mencionados el endurecimiento del financiamiento bancario para los clientes y la legislación vinculada a los cheques rechazados. A estos factores se suma la competencia de mercadería que ingresa desde Bolivia y Paraguay fuera del circuito formal.
Cómo le fue a cada sector
Industria Manufacturera fue el sector más afectado, con una caída interanual del 16,6%, una baja mensual del 1,1% y una contracción acumulada del 12,7%. El informe señala que el rubro no registró ningún mes positivo durante el período analizado y que el principal problema está relacionado con los costos y el financiamiento.
Alimentos y Bebidas cayó 14,9% interanual y acumula una baja del 9,7%. En la comparación mensual registró una mejora del 0,3%. Los comercios señalaron como principales dificultades la pérdida de poder adquisitivo, la falta de circulante y el endeudamiento de hogares y empresas.
Servicios Personales y Profesionales retrocedió 12,7% interanual y acumula una caída del 9,4%, aunque mostró una mejora mensual del 1,1%. Las respuestas estuvieron atravesadas por la estacionalidad invernal, con efectos diferentes según el tipo de prestación.
Farmacia y Perfumería registró una caída interanual del 3%, un acumulado negativo del 7,5% y una mejora mensual del 0,5%. El informe señala que el principal problema identificado por el sector es el desvío de ventas hacia canales informales, como ventas online, comercio ambulante y kioscos que comercializan medicamentos fuera del circuito habilitado.
Calzado, Indumentaria y Textiles fue uno de los sectores que cerró en positivo, con una mejora interanual del 1,8%, una suba mensual del 0,6% y un acumulado del 0,3%. El informe destaca el rebote iniciado en junio, mientras que entre los factores mencionados aparecen la publicidad digital, la participación en exposiciones y las promociones de fin de temporada.
Despacho de Combustible lideró el relevamiento, con una suba interanual del 3,6%, una mejora mensual del 2% y un crecimiento acumulado del 6,5%. El desempeño estuvo relacionado con la campaña de cosecha, el traslado de producción agrícola y la campaña de maíz.
Ferretería, Construcción, Bazar, Hogar y Muebles registró el mayor crecimiento mensual, con una suba del 3,7%, mientras que en términos interanuales avanzó 1,6%. Sin embargo, el acumulado del año continúa en terreno negativo, con una caída del 3%. Entre los impulsores del sector aparecen la cosecha y la baja de tasas en planes de pago con tarjeta.
El relevamiento también analizó el clima de negocios entre las empresas consultadas. El 66,9% señaló que su situación económica se mantuvo sin cambios respecto de un año atrás, mientras que el 18,7% manifestó un deterioro y el 14,3% una mejora.
Las expectativas para los próximos 12 meses son mayoritariamente positivas: el 70,9% de las empresas espera una mejora, el 22,7% prevé continuidad y el 6,4% anticipa un escenario peor.
Sin embargo, las expectativas favorables no se traducen en una mayor disposición a invertir. El 38,2% considera que no es un buen momento para hacerlo, el 33,1% no se define y el 28,7% cree que sí es un momento adecuado.
Qué es el IPAE
El Índice Pyme de Actividad Económica es elaborado mensualmente por la Federación Económica del Chaco con el objetivo de medir la evolución de la actividad comercial, industrial y de servicios de las pequeñas y medianas empresas de la provincia.
El desarrollo del índice comenzó en febrero de 2026, tomando diciembre de 2023 como mes base. Desde mayo de este año se publica con alcance provincial y periodicidad mensual.
El indicador releva siete rubros: Alimentos y Bebidas; Calzado, Indumentaria y Textiles; Farmacia y Perfumería; Ferretería, Construcción, Bazar, Hogar y Muebles; Servicios Personales y Profesionales; Industria Manufacturera y Despacho de Combustibles.
El IPAE contempla la variación interanual, la variación intermensual desestacionalizada y la variación acumulada en el año. Además, incorpora un módulo de clima de negocios que releva la percepción de los empresarios sobre su situación actual, sus expectativas a doce meses y su disposición a invertir.