
Deuda con billeteras virtuales: se duplicaron en un año los créditos "irrecuperables"
Según datos oficiales, el 33% de los ingresos de las familias se destina a devolver saldos a prestamistas no bancarios, un récord histórico. Si se suman los compromisos con bancos tradicionales, llega casi al 140% del salario.
La deuda de las familias argentinas alcanzó niveles récord, con una creciente proporción de créditos considerados "irrecuperables" y casi un tercio de los ingresos destinados a pagar préstamos no bancarios. El fuerte incremento de mora, especialmente en créditos de billeteras virtuales y otros proveedores, refleja las tensiones de los hogares frente a ingresos presionados, tasas elevadas y mayor dependencia del financiamiento.
Así surgió de un informe que hizo la consultora EcoGo en base a datos oficiales del Banco Central hasta fines de noviembre pasado, entre los bancos tradicionales y fintech. Los resultados implicaron niveles sin precedentes en diversos segmentos del crédito al consumo. Por ejemplo que el 33% de los ingresos familiares se destine a devolver saldos a prestamistas no bancarios, un récord histórico en la serie de registros disponibles.
El fenómeno se manifiesta con particular fuerza en el crecimiento de los créditos otorgados por billeteras virtuales y otras entidades no bancarias, donde la cantidad de préstamos catalogados como "irrecuperables" se duplicó en apenas un año. Esta aceleración de la morosidad fuera del sistema bancario tradicional da cuenta de una creciente fragilidad financiera de los hogares en el marco de un contexto económico de ingresos tensionados y costos de vida elevados.
Los economistas consultados señalan que la expansión de estos canales alternativos de crédito responde, en parte, a la reducción del acceso al financiamiento formal y a la necesidad de las familias de recurrir a soluciones de crédito de corto plazo para sostener gastos cotidianos. Sin embargo, esa misma dependencia expone a los hogares a tasas más altas y a mayores riesgos de atraso en el pago de obligaciones.
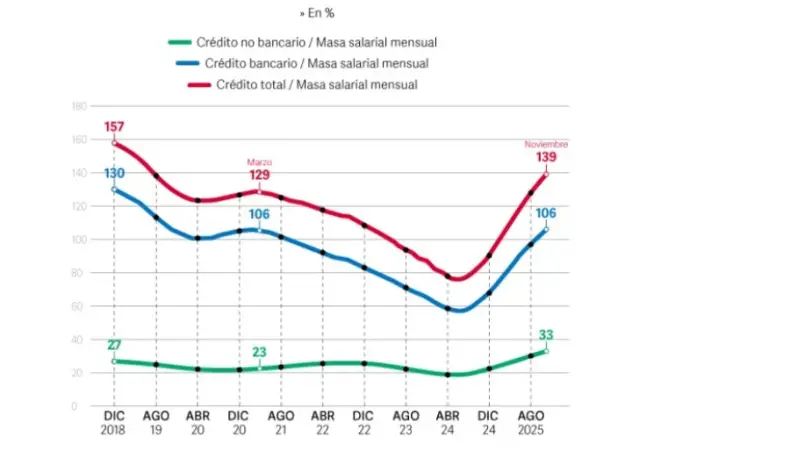
Según análisis basados en información de mercado, la deuda total de los hogares —sumando créditos bancarios y no bancarios— ya representa más del 137% de sus ingresos mensuales, lo que implica que el endeudamiento supera ampliamente la capacidad habitual de pago de una parte significativa de la población. Este patrón es especialmente marcado entre trabajadores con ingresos irregulares o informales, que enfrentan un menor margen de maniobra frente a aumentos de tasas y presiones de corto plazo.
Según analizaron los encargados de este estudio, para muchas familias, la deuda no es solo un instrumento financiero sino parte de la estrategia de supervivencia cotidiana. Señalaron también que el uso de créditos para cubrir gastos básicos, incluida la compra de alimentos o servicios esenciales, ha disminuido la capacidad de ahorro y profundizado la vulnerabilidad de los ingresos frente a shocks económicos.