
Exportaciones récord: el maní argentino superó los US$ 670 millones
La campaña 2024/25 del maní argentino alcanzó niveles récord con 532.991 hectáreas sembradas y 1,81 millones de toneladas estimadas, impulsadas principalmente por Córdoba.
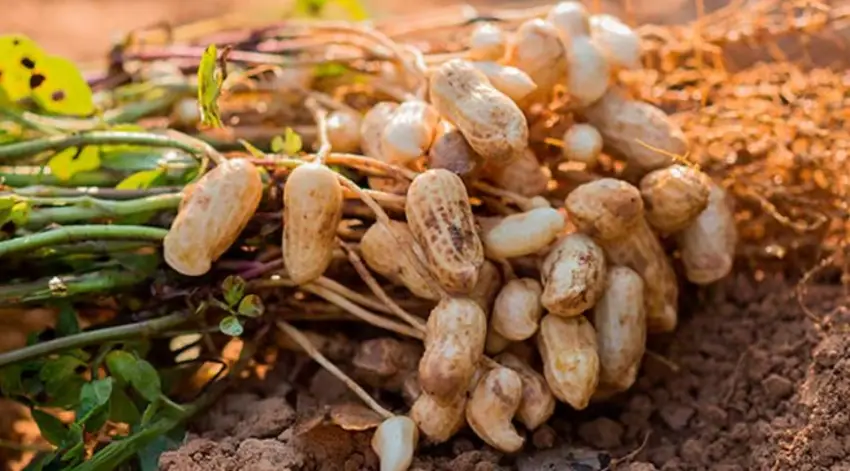
La campaña 2024/25 del maní argentino alcanzó cifras históricas que consolidan al país como uno de los principales exportadores mundiales de esta oleaginosa.
Con 532.991 hectáreas sembradas y una producción estimada de 1,81 millones de toneladas, la campaña marca un aumento del 23% en superficie y del 22% en producción respecto a la temporada previa, superando los récords del ciclo 2023/24.
El crecimiento se concentra en Córdoba, que aporta el 70% de la superficie nacional con más de 374.000 hectáreas. Le siguen Buenos Aires, con cerca de 85.000 hectáreas, y La Pampa, con 37.000 hectáreas.
A nivel de delegaciones, Río Cuarto, Laboulaye, Villa María y Marcos Juárez lideran en Córdoba; General Pico en La Pampa; y Pehuajó y Lincoln en Buenos Aires.
Las delegaciones con mayor aumento de superficie fueron General Pico (+18.000 ha.), Pehuajó (+17.000 ha.) y Laboulaye (+15.000 ha.).
En el plano internacional, Argentina también lidera. Hasta julio de 2025, se exportaron 462.884 toneladas del complejo maní, un 47% más que en 2024, generando ingresos por US$ 677 millones, los más altos en más de 12 años para este período.
Los principales productos exportados fueron maní sin cáscara (US$ 527 millones), maní tostado y manteca (US$ 81 millones), aceite de maní (US$ 64 millones) y pellet/expeller (US$ 5,1 millones).
Desde 2020, las exportaciones de maní sin cáscara concentran cerca del 80% del total, frente al 20-35% registrado en años previos.
En cuanto a precios, el maní sin cáscara mantuvo niveles por encima del promedio durante 2024, aunque desde inicios de 2025 se registró una leve caída.
En julio, el precio promedio de exportación fue US$ 1317 por tonelada, 19% menos que en igual mes del año pasado, aunque aún superior al promedio histórico.
Las perspectivas para la segunda parte del año indican precios más bajos que la primera mitad de 2025, en línea con una mayor producción mundial, pero la demanda global sigue firme, especialmente en Europa y Asia.