
Reforma del Impuesto a las Ganancias: cómo impactó en Chaco
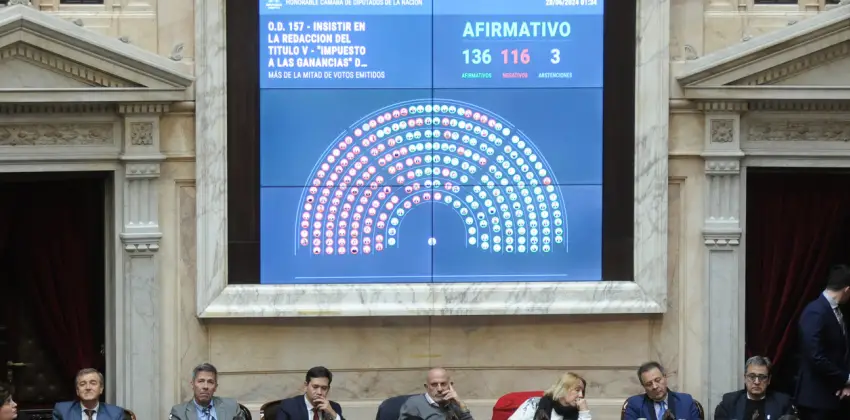
La reforma del Impuesto a las Ganancias en 2024 marcó un antes y un después en la economía de los trabajadores argentinos, y Chaco no fue la excepción. Los cambios implementados por el Gobierno nacional trajeron alivio para un amplio sector de la clase media, aunque aún dejaron a los sueldos más altos bajo el alcance de este tributo.
Nuevos pisos y beneficios
El ajuste en los umbrales del impuesto estableció que solo aquellos trabajadores con ingresos brutos superiores a:
$1.800.000 mensuales (solteros sin hijos), o $2.300.000 mensuales (casados con hijos), quedaran alcanzados por Ganancias. Además, se excluyó el aguinaldo del cálculo, brindando un respiro adicional a los trabajadores en la provincia.
Ejemplos de aplicación en la provincia
El impacto de la reforma se reflejó en los pagos mensuales:
Un trabajador chaqueño con un ingreso bruto de $2.400.000:
- Soltero: paga $74.582.
- Soltero con dos hijos: paga $19.111.
- Casado con dos hijos: paga solo $4.999.
Por otro lado, un sueldo bruto de $3.200.000 genera mayores tributos:
- Sin deducciones: $247.564,83.
- Soltero con dos hijos: $189.796.
- Casado con dos hijos: $133.996.
Impacto en Chaco: alivio parcial
Para los trabajadores chaqueños con ingresos dentro del promedio, especialmente en sectores públicos y áreas menos remuneradas, la reforma significó una mejora notable. Sin embargo, aquellos en sectores más pujantes como minería, comercio y grandes industrias continúan siendo los principales contribuyentes al impuesto, al superar ampliamente los nuevos pisos establecidos.
Conclusiones: ¿una reforma suficiente?
Aunque los cambios fueron celebrados por una gran parte de la clase media, queda un debate pendiente sobre si el nuevo esquema es equitativo para los sectores con mayores ingresos. En Chaco, la implementación de la reforma dejó en claro que, mientras unos experimentaron un alivio en sus bolsillos, otros aún cargan con el peso de un impuesto que sigue generando controversia a nivel nacional.
El 2025 se presenta como un año clave para evaluar los efectos reales de esta medida y considerar ajustes que puedan beneficiar de manera más equitativa a toda la población trabajadora.