
Impuestos ¿transitorios?: la permanencia que desafía el tiempo en Argentina
El economista Roberto Cachanosky detalló una serie de impuestos cuya "transitoriedad" parece extenderse indefinidamente.
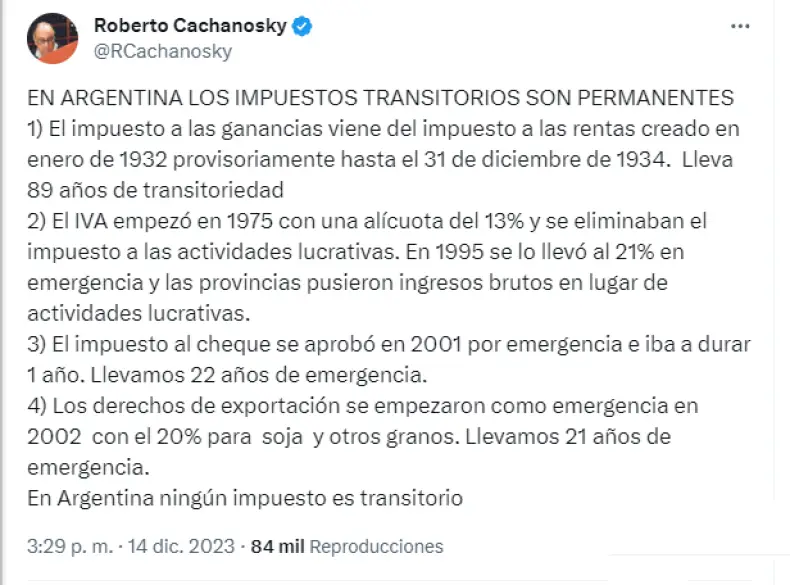
Los impuestos transitorios en Argentina se arraigaron en la estructura fiscal de una manera que desafía su propia esencia temporal. El economista Roberto Cachanosky dio un detalle de impuestos que desafían la temporalidad que parece extenderse indefinidamente.
1.Impuesto a las Ganancias: 89 años de transitoriedad continua
El impuesto a las ganancias, originado como una medida provisional en enero de 1932 con una fecha de vencimiento establecida para el 31 de diciembre de 1934, se prolongó por 89 años. Lo que comenzó como una solución temporal se convirtió en una característica constante del sistema tributario argentino.
2. IVA: evolución de una tasa temporal a una realidad permanente
En 1975, el Impuesto al Valor Agregado (IVA) hizo su entrada en escena con una alícuota del 13%, reemplazando el impuesto a las actividades lucrativas. Sin embargo, lo que se concibió como una medida temporal, en 1995 se transformó en una carga tributaria del 21% bajo la justificación de una situación de emergencia. Además, las provincias reemplazaron el impuesto a las actividades lucrativas con ingresos brutos, consolidando así la permanencia del IVA.
3. Impuesto al Cheque: de la emergencia a la persistencia
En 2001, el impuesto al cheque se implementó como una medida de emergencia con una duración inicial de un año. Sorprendentemente, transcurrieron 22 años y la emergencia persiste.
4. Derechos de Exportación: 21 años de emergencia para el sector agropecuario
En 2002, los derechos de exportación fueron introducidos en respuesta a una situación de emergencia, inicialmente con una tasa del 20% aplicada a productos como la soja y otros granos. Sin embargo, lo que se planteó como una medida temporal perduró durante 21 años, consolidando su presencia como un componente duradero del sistema fiscal argentino.